연회비 3만원을 내면 5% 할인, 무료배송, 포인트 적립 같은 혜택을 주는 멤버십은 매우 저렴해 보인다. 하지만 연회비의 경제성은 혜택 개수가 아니라 가입하지 않았어도 원래 했을 소비에서 얼마를 절약하는가로 판단해야 한다.
실제 혜택률로 내 손익분기 소비액을 계산한다
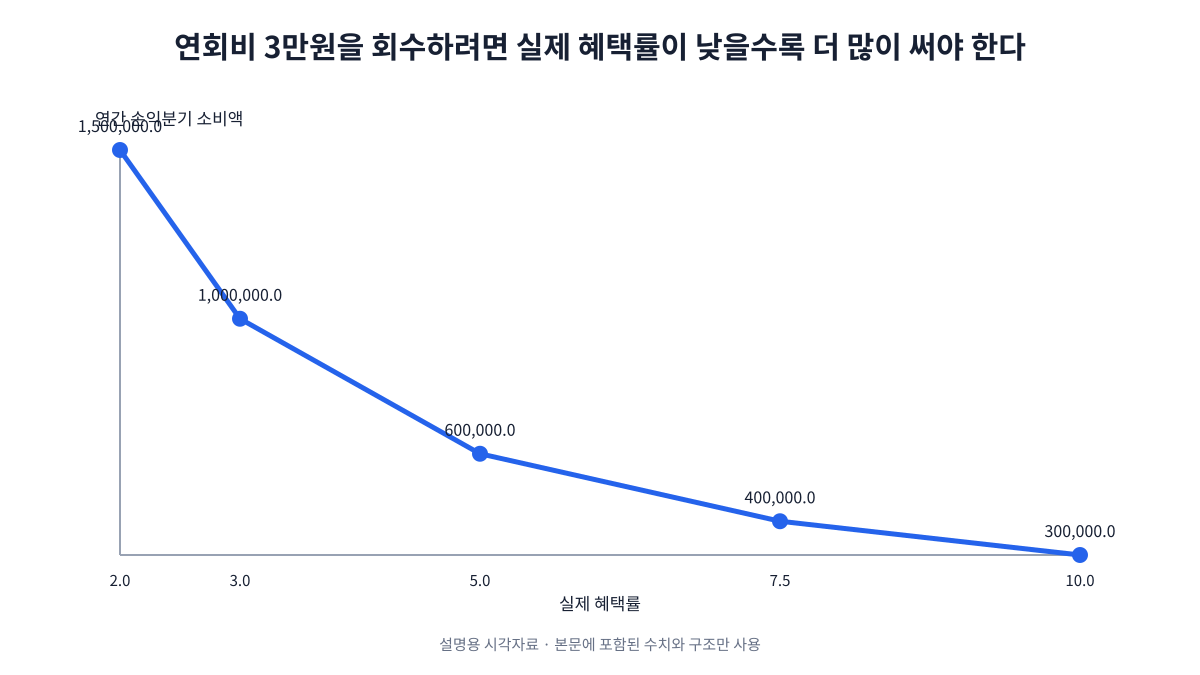
멤버십의 광고상 최대 할인율보다 중요한 것은 내가 실제 소비에서 얻는 평균 혜택률이다. 연회비를 실제 혜택률로 나누면 최소 얼마를 써야 연회비를 회수하는지 계산할 수 있고, 이 금액이 평소 소비보다 크다면 높은 할인율 문구가 있어도 경제성은 낮을 수 있다.
연회비가 30,000원이고 실제로 받을 수 있는 평균 할인율이 5%라고 가정하자.
연회비를 할인으로 회수하려면:
30,000 ÷ 5% = 600,000원
즉 연간 약 60만원을 해당 서비스에서 원래 사용할 사람이라면 할인만으로 연회비를 회수한다.
월평균으로는 5만원이다.
600,000 ÷ 12 = 50,000원
“최대 10% 적립”이라고 광고해도 모든 상품과 모든 결제에 10%가 적용되는 것은 아니다. 특정 상품, 특정 요일, 월 적립한도 같은 조건이 붙을 수 있다.
따라서 지난 2~3개월 주문내역을 보고 실제로 혜택이 적용됐을 구매만 합산하는 편이 낫다.
연 120만원을 쓰더라도 그중 30만원에만 5% 할인이 적용된다면 할인액은 1만5천원이다. 연회비가 3만원이라면 할인만으로는 본전이 아니다.
혜택과 멤버십 때문에 늘어난 소비를 분리한다
무료배송이나 포인트는 원래 발생했을 비용을 줄여줄 때만 온전히 혜택으로 볼 수 있다. 멤버십 가입 뒤 필요하지 않은 주문이 늘었다면 그 추가소비는 혜택에서 차감해야 한다. 그래서 순혜택은 할인·배송·포인트의 실제 가치에서 연회비와 멤버십 때문에 늘어난 소비를 빼는 방식으로 보는 편이 현실적이다.
무료배송 혜택의 가치는 멤버십이 없었을 때 실제로 배송비를 냈을 횟수만 계산해야 한다.
멤버십이 없으면 주문을 묶어서 월 1회만 했을 사람인데 가입 후 주 2회 주문한다면 무료배송 8회의 가치를 전부 절감액으로 계산하기 어렵다.
예를 들어 원래 월 2회, 회당 3천원 배송비를 냈을 사람이라면 연간 배송비 절약은:
3,000 × 2 × 12 = 72,000원
이 경우 연회비 3만원은 배송비만으로도 회수된다.
멤버십의 가장 큰 함정은 “이미 돈을 냈으니 더 써야 이득”이라는 생각이다.
가입 전 월 8만원을 쓰던 사람이 가입 후 11만원을 쓴다면 월 3만원의 추가소비가 생긴 것이다. 5% 할인으로 월 5,500원을 절약했더라도 총지출은 더 커졌다.
할인을 많이 받았다는 것과 돈을 적게 썼다는 것은 다른 문제다.
혜택을 원화로 바꾸면 판단이 쉬워진다
연간 예상 혜택을 모두 원화로 바꿔 적어본다.
| 항목 | 예상 연간 가치 |
|---|---|
| 가격 할인 | 24,000원 |
| 실제로 아낄 배송비 | 36,000원 |
| 실제로 사용할 포인트 | 12,000원 |
| 연회비 | -30,000원 |
이 사례의 순혜택은 4만2천원이다.
24,000 + 36,000 + 12,000 – 30,000 = 42,000원
여기에 멤버십 때문에 늘어난 소비가 없다면 유지할 이유가 있다.
자동갱신 전에는 최근 12개월만 다시 본다
첫 가입 때 많이 썼더라도 생활패턴은 변한다. 이사, 재택근무 종료, 아이 성장, 가까운 매장 개점 등으로 멤버십 사용량이 줄 수 있다.
따라서 자동갱신 직전에 지난해 실제 받은 혜택을 확인하는 것이 좋다.
실제 사용한 혜택 – 연회비가 거의 0이거나 음수라면 “언젠가 쓸 것 같아서” 유지할 이유는 약하다.
결론: 멤버십은 혜택이 아니라 행동 변화까지 계산한다
연회비 멤버십은 많이 사용할수록 가치가 커질 수 있다. 하지만 가입 때문에 주문횟수와 소비액까지 늘어나면 할인은 절약이 아니라 소비 촉진 장치가 된다.
판단은 세 숫자로 충분하다. 연회비, 내가 실제 받을 평균 혜택률, 가입하지 않았어도 했을 연간 소비액이다.
이 세 숫자로 본전 금액을 계산한 뒤 실제 소비가 그 수준을 꾸준히 넘는지 확인하면 멤버십을 훨씬 냉정하게 평가할 수 있다.